Assurance prêt immobilier : garanties, coût et comparaison
Mis à jour le 12 novembre 2026
Claire a 38 ans et emprunte 250 000 € sur 25 ans. À 42 ans, un accident la rend invalide. Sans assurance, ses mensualités continuent de tomber. Avec une assurance emprunteur, l'assureur règle les échéances à sa place, selon les termes du contrat. C'est exactement le rôle de l'assurance prêt immobilier, aussi appelée assurance emprunteur prêt immobilier ou assurance crédit immobilier : elle rembourse tout ou partie de votre crédit à la banque si vous décédez, devenez invalide ou, en option, perdez votre emploi.
La loi ne l'impose pas, mais aucune banque n'accorde un crédit sans elle. Bonne nouvelle : vous pouvez la souscrire hors de la banque, à garanties équivalentes. AssuranceSurEmprunt.fr compare 9 assureurs pour vous.
Simulation gratuite, sans engagement. Notre courtier, LP FINANCES, est immatriculé à l'ORIAS. Si nous ne vous faisons pas économiser au moins 10 %, vous ne payez aucun frais. Mise à jour 2026.
Voici le plan : ce que couvre le contrat, ce qu'il coûte, puis comment le comparer sans perdre en protection. Chaque section part d'un cas concret.
Gratuit et sans engagement. Pas d’économie, pas de frais.
Ce que couvre l'assurance de prêt immobilier
Un même contrat, plusieurs noms
Assurance emprunteur, assurance crédit immobilier, assurance de prêt, ADE (assurance des emprunteurs) : tous ces termes désignent le même contrat. Il protège le remboursement de votre crédit en cas d'événement grave.
Ne le confondez pas avec l'assurance habitation, qui protège le logement, ni avec une assurance décès classique, qui verse un capital libre à vos proches.
Échéances ou capital restant dû : ce que l'assureur paie
Selon le sinistre, l'assureur agit de deux façons :
- Il paie les échéances pendant l'incapacité de travail (arrêt, invalidité).
- Il rembourse le capital restant dû en cas de décès ou de perte totale et irréversible d'autonomie, dans la limite de la quotité assurée.
Le bénéficiaire est la banque. Vos proches n'héritent donc pas de la dette.
L'assurance prêt immobilier est-elle obligatoire ?
Une exigence de la banque, pas de la loi
Aucun texte n'oblige à s'assurer. La banque, elle, pose l'assurance comme condition d'octroi du prêt. Service Public le rappelle dans sa fiche sur le contrat d'assurance emprunteur. Autrement dit, l'assurance prêt immobilier est obligatoire dans les faits : si l'assureur vous refuse, la banque peut refuser le crédit.
Qui est protégé
Le contrat rassure la banque. Il protège aussi votre famille : en cas de décès, elle garde le logement sans supporter les mensualités restantes.
Les deux fiches que la banque vous remet
La banque vous donne deux documents :
- La fiche standardisée d'information, qui présente le niveau de garanties minimal qu'elle attend.
- La fiche personnalisée, qui retient les critères propres à votre dossier : jusqu'à 11 critères pour le décès et l'invalidité, 4 pour la perte d'emploi, selon Service Public.
Ces fiches servent de référence pour comparer à garanties équivalentes. Gardez-les.
Gratuit et sans engagement. Pas d’économie, pas de frais.
Les garanties de l'assurance prêt immobilier : décès, PTIA, ITT, IPT et perte d'emploi
| Garantie | Risque couvert | Exigence fréquente |
|---|---|---|
| Décès | Décès de l'emprunteur | Systématique |
| PTIA | Perte totale et irréversible d'autonomie | Systématique |
| ITT | Incapacité temporaire totale de travail | Très fréquente |
| IPT | Invalidité permanente totale | Souvent demandée |
| Perte d'emploi | Chômage involontaire (salariés en CDI) | Facultative |
Pour le détail de chaque couverture, consultez notre page sur les garanties de l'assurance emprunteur.
Décès et PTIA
Le décès déclenche le remboursement du capital restant dû. La PTIA concerne la personne qui ne peut plus accomplir seule les actes de la vie quotidienne, sans espoir d'amélioration. Le contrat l'assimile au décès : l'assureur solde le prêt.
ITT et IPT : franchise, taux d'invalidité, mode d'indemnisation
L'ITT couvre un arrêt de travail complet. L'assureur règle les mensualités après une franchise, souvent de 90 jours, variable selon les contrats. L'IPT intervient quand une invalidité durable est reconnue, à partir d'un taux fixé au contrat.
Regardez aussi le mode d'indemnisation. Le contrat indemnitaire verse la perte réelle subie, donc il plafonne l'aide à votre perte de revenus. Le contrat forfaitaire verse un montant fixé d'avance et ignore votre situation réelle.
Perte d'emploi : utile ou non
Cette garantie est facultative, assortie de délais d'attente et de durées limitées. Elle vise surtout les salariés en CDI. Elle renchérit nettement le contrat, et je la recommande rarement, sauf profil très exposé. Un fonds d'urgence couvre souvent mieux ce risque.
Exclusions et délais de carence
Tout contrat prévoit des exclusions : guerre, suicide la première année, sports à risque non déclarés, selon les clauses. Il fixe aussi des délais de carence, c'est-à-dire une période après la souscription où certains risques ne sont pas encore couverts. Lisez la notice avant de signer, pas après un sinistre.
La quotité : comment l'assurance se répartit entre coemprunteurs
La quotité indique la part du capital couverte pour chacun. Pour un couple, la somme des quotités doit atteindre au moins 100 %, souvent 200 % pour les deux assurés. Pour affiner votre choix, voyez notre page pour définir la quotité de son assurance.
Prenons un prêt de 200 000 € contracté à deux.
| Répartition | Si l'un décède | Protection |
|---|---|---|
| 100/100 | L'assureur solde les 200 000 € | Maximale, coût plus élevé |
| 50/50 | L'assureur règle 100 000 €, le survivant paie le reste | Minimale, coût plus bas |
| 70/30 | Prise en charge de 140 000 € ou 60 000 € selon l'assuré | Équilibrée si les revenus diffèrent |
Si l'un des deux gagne bien plus, la quotité 70/30 colle à la réalité du foyer. Pour dormir tranquille, le 100/100 reste le choix le plus sûr.
Gratuit et sans engagement. Pas d’économie, pas de frais.
Prix de l'assurance prêt immobilier : facteurs, TAEA et tarifs
Ce qui fait varier le tarif
Le prix dépend de :
- votre âge : plus on emprunte tard, plus le contrat coûte ;
- votre statut professionnel et votre métier ;
- le fait d'être fumeur ou non ;
- votre état de santé, via le questionnaire de santé ;
- le montant et la durée du prêt ;
- les garanties choisies.
TAEA, capital initial et capital restant dû
Le TAEA (taux annuel effectif de l'assurance) exprime le coût annuel du contrat en pourcentage. Il permet de comparer deux offres sur un pied d'égalité, comme le TAEG pour le crédit. L'assurance entre d'ailleurs dans le TAEG du prêt. Pour comparer l'assurance prêt immobilier, c'est le premier chiffre à regarder.
Autre point de vigilance : la cotisation se calcule soit sur le capital initial (même montant chaque mois), soit sur le capital restant dû (qui baisse avec le temps). La seconde formule paraît plus chère au départ et devient plus avantageuse sur la durée. Comparez toujours le coût total, pas la première mensualité.
Tarifs par profil
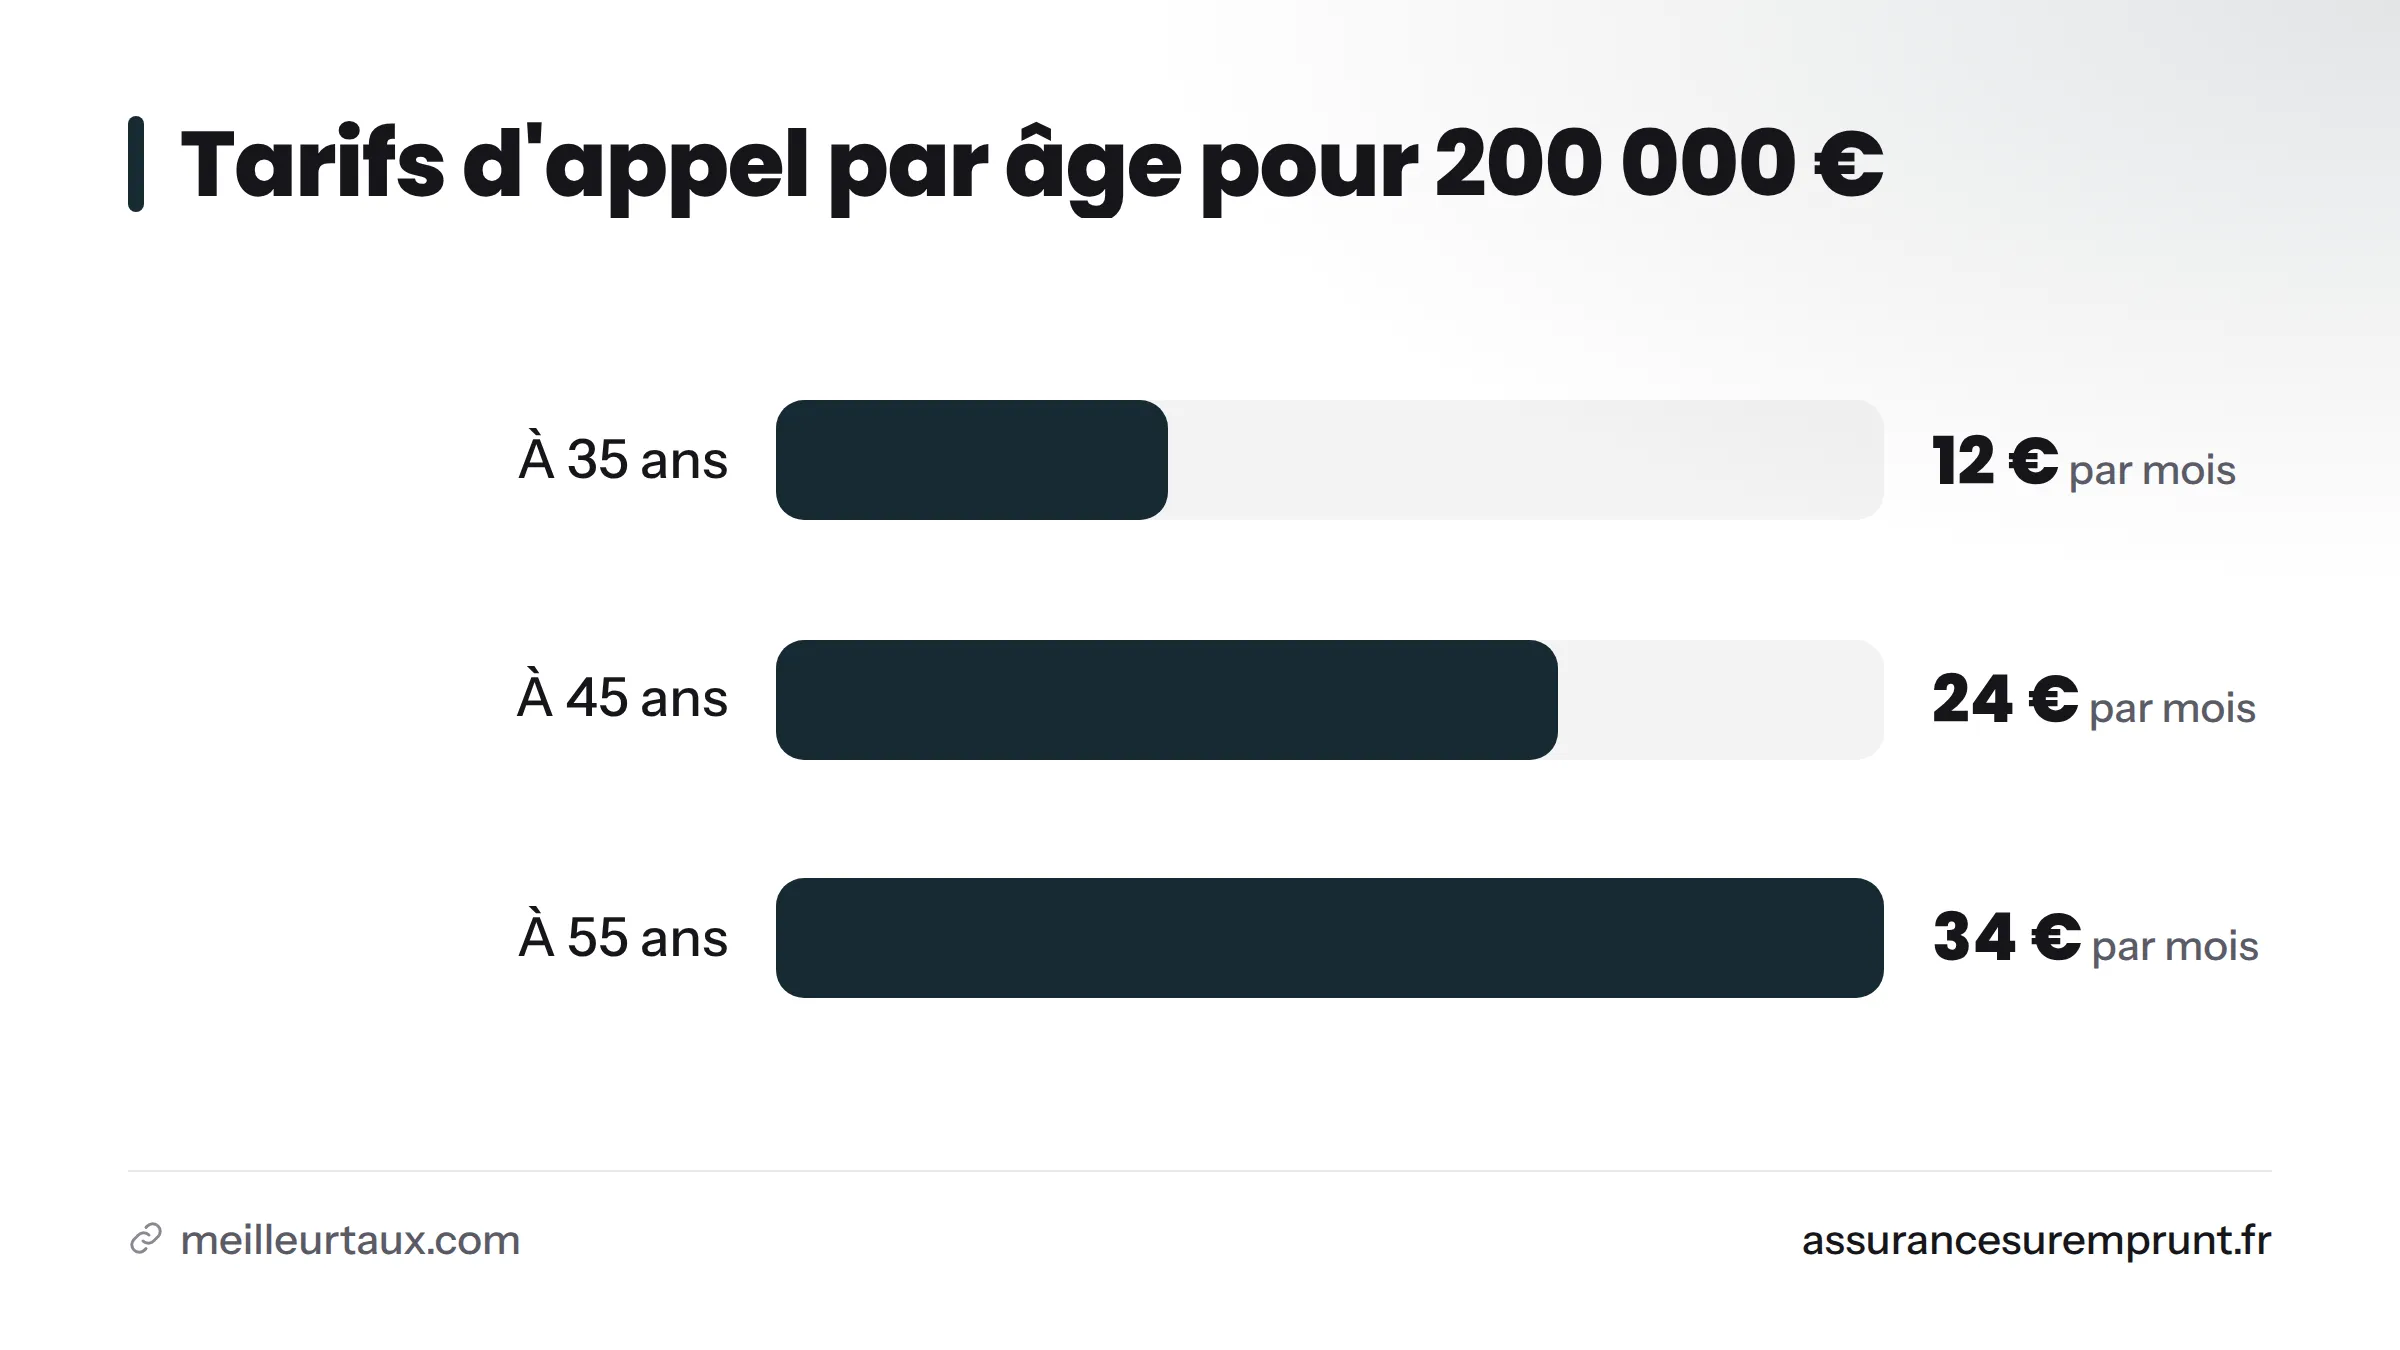
Chez les courtiers, les prix d'appel varient selon l'âge. À titre de repère, Meilleurtaux affiche des tarifs à partir de 12 € par mois à 35 ans, 24 € à 45 ans et 34 € à 55 ans pour 200 000 €, sans hypothèses détaillées. Ce sont des prix d'appel, pas des devis.
Chez AssuranceSurEmprunt.fr, nous comparons 9 assureurs pour votre profil exact (âge, statut, fumeur, capital, durée) et nous vous présentons un tarif confirmé avant signature. Pour des ordres de grandeur détaillés, lisez notre page sur combien coûte l'assurance d'un prêt immobilier.
Mensualité avant et après : l'économie sur la durée du prêt
La logique est simple : on compare la cotisation proposée par la banque à celle d'un contrat individuel équivalent, sur toute la durée.
| Élément | Contrat groupe bancaire | Contrat externe comparé |
|---|---|---|
| Garanties | Décès, PTIA, ITT, IPT | Mêmes garanties (équivalence vérifiée) |
| Cotisation mensuelle | Montant de la banque | Montant inférieur |
| Économie totale | Calculée sur toute la durée du prêt | Affichée avant signature |
Chaque simulation chiffre votre mensualité avant et après, ainsi que l'économie cumulée. Vous voyez le chiffre, pas une promesse. Pour des exemples réels, consultez notre page d'exemples d'économies sur prêt immobilier. Les avis clients sont visibles sur notre profil Trustpilot.
Gratuit et sans engagement. Pas d’économie, pas de frais.
Banque ou assurance externe : la délégation d'assurance à garanties équivalentes
Contrat groupe ou délégation d'assurance
Le contrat groupe est celui de la banque : mutualisé, rapide à signer. La délégation d'assurance consiste à choisir un contrat individuel ailleurs. La loi Lagarde de 2010 a ouvert ce choix à la souscription. La loi Lemoine du 28 février 2022 permet de changer à tout moment. Notre page changer d'assurance emprunteur grâce à la loi Lemoine détaille la procédure.
| Critère | Contrat groupe | Contrat externe |
|---|---|---|
| Tarif | Mutualisé, moins ajusté | Calculé sur votre profil |
| Garanties | Standard | Sur mesure |
| Démarches | Gérées par la banque | Gérées par le courtier |
| Choix | Un seul contrat | Plusieurs assureurs |
Checklist d'équivalence des garanties
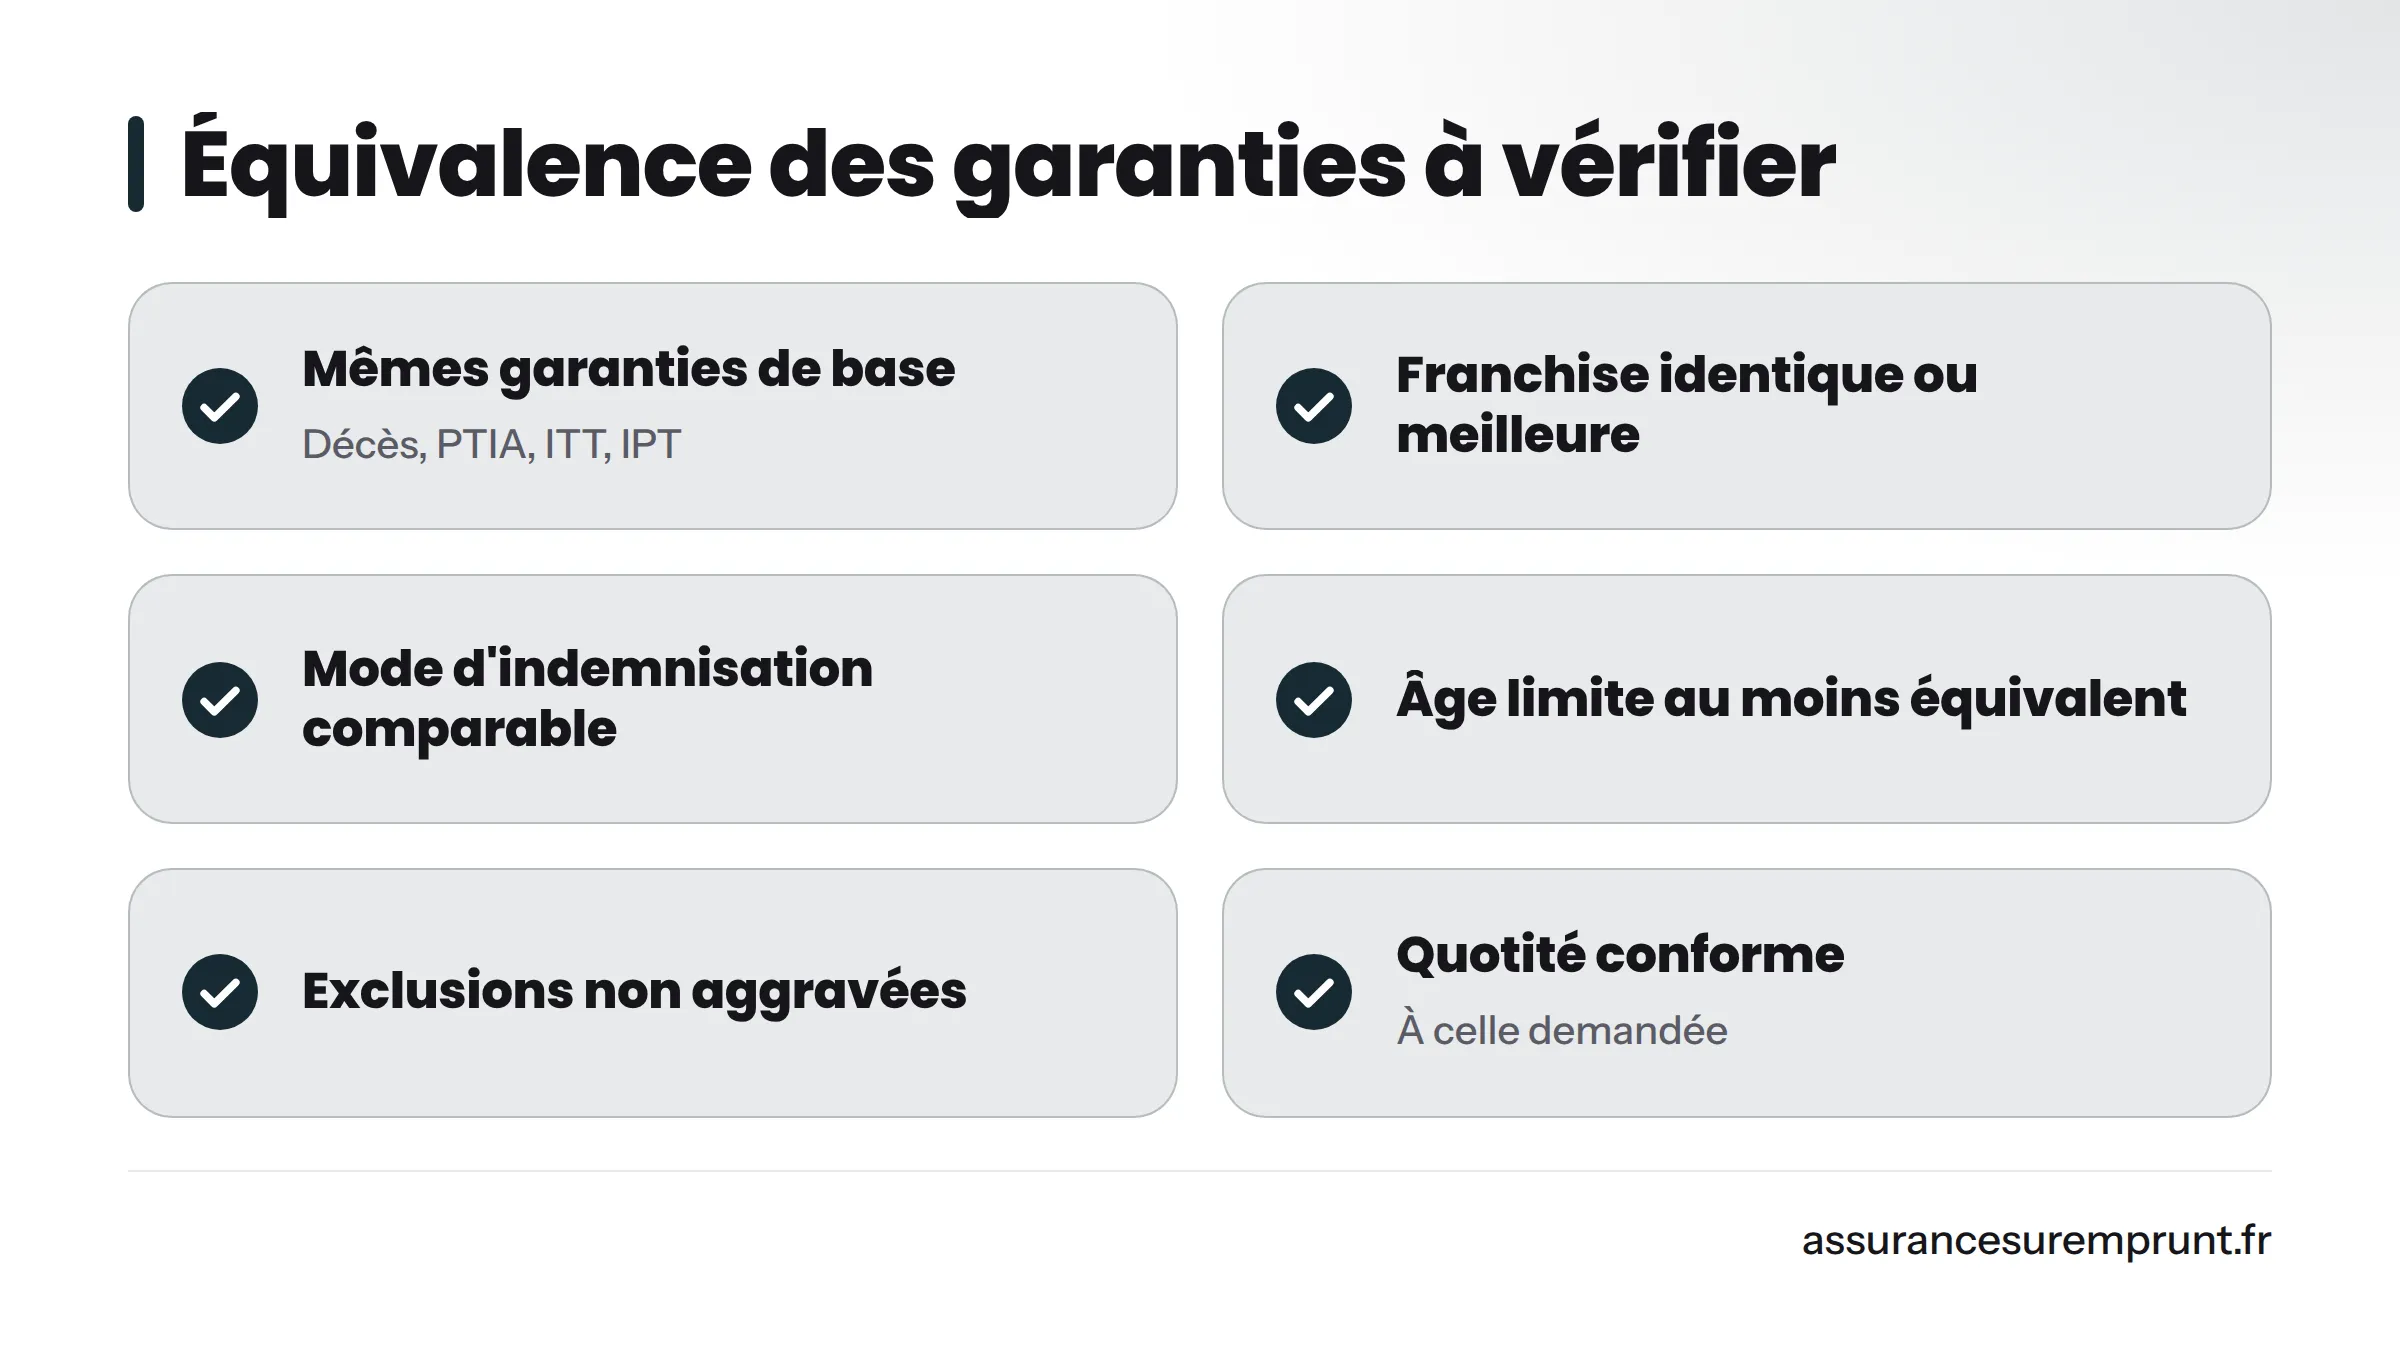
Avant de quitter la banque, vérifiez que le contrat externe respecte les critères de votre fiche personnalisée :
- mêmes garanties de base (décès, PTIA, ITT, IPT) ;
- niveau de franchise identique ou meilleur ;
- mode d'indemnisation comparable ;
- âge limite de couverture au moins équivalent ;
- exclusions non aggravées ;
- quotité conforme à celle demandée.
Si ces points sont respectés, la banque ne peut pas refuser votre contrat. Elle doit motiver tout refus par écrit.
Risque aggravé : la convention AERAS
Si vous avez eu un problème de santé, la convention AERAS vous aide à emprunter malgré un risque aggravé. Elle prévoit notamment un droit à l'oubli : après un délai fixé par la convention, certaines pathologies, comme certains cancers, n'ont plus à être déclarées. Posez la question avant de renoncer à votre projet.
Prochaines étapes : préparer son dossier et souscrire
Rassemblez ces pièces :
- l'offre de prêt ;
- le tableau d'amortissement ;
- la fiche standardisée et la fiche personnalisée ;
- votre contrat actuel, si vous en avez un ;
- une pièce d'identité.
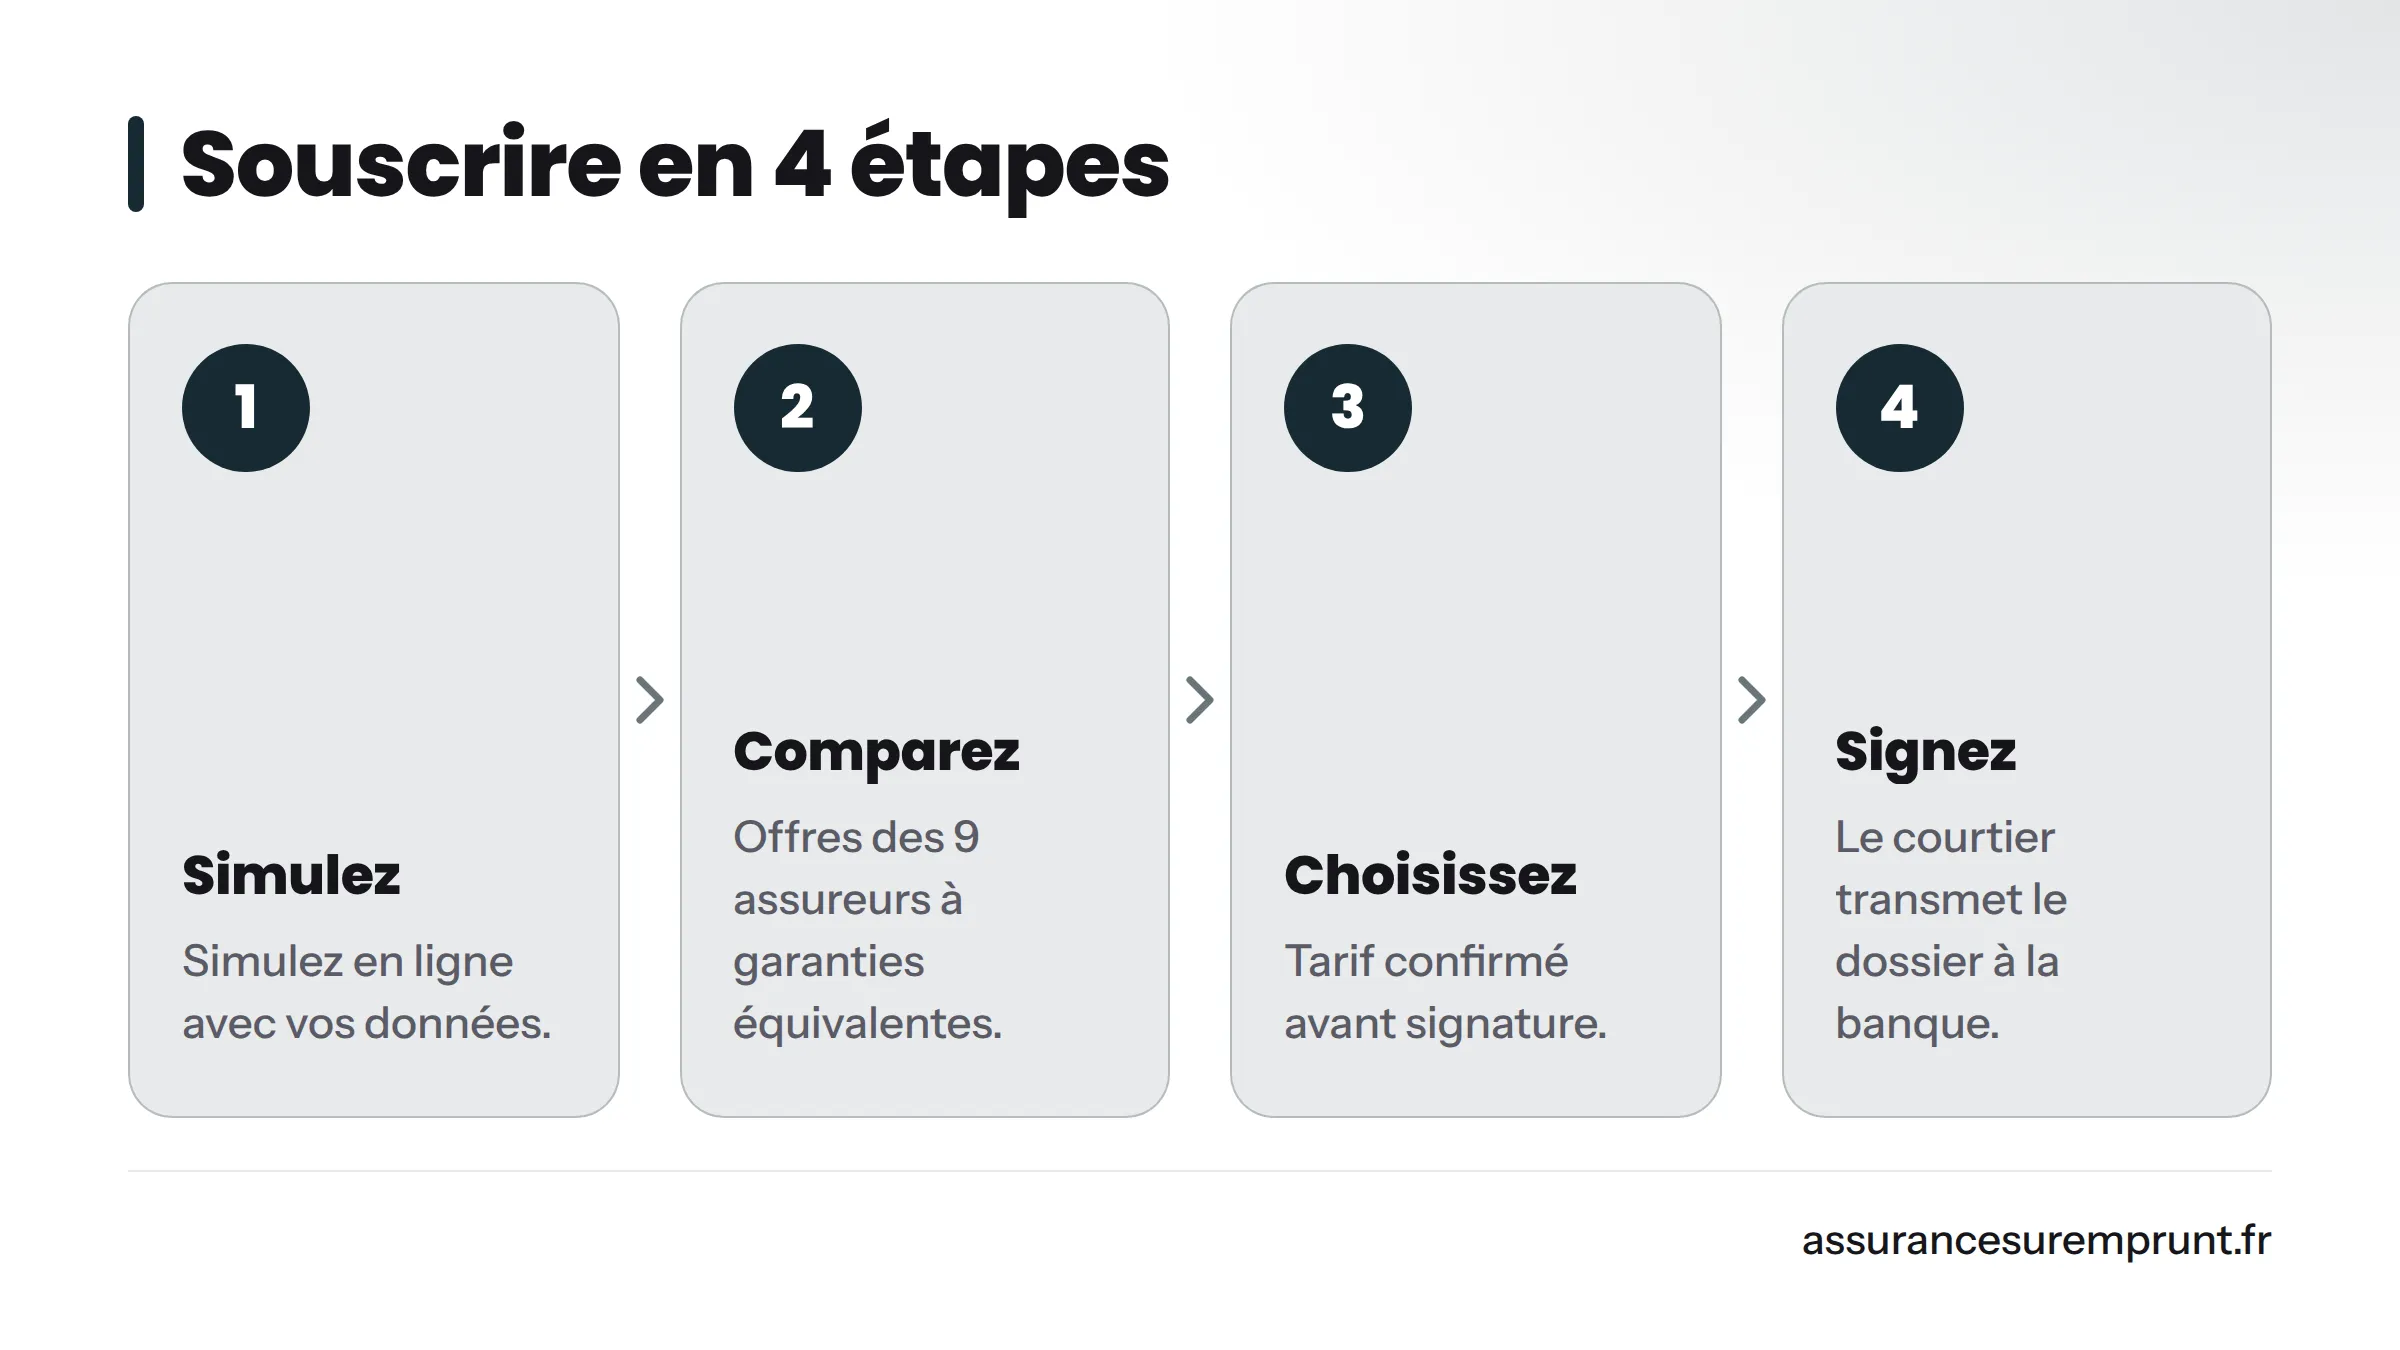
Puis suivez ces 4 étapes :
- Simulez en ligne avec vos données.
- Comparez les offres des 9 assureurs à garanties équivalentes.
- Choisissez le contrat, avec le tarif confirmé avant signature.
- Signez : le courtier transmet le dossier à la banque.
Nos engagements : si l'économie est inférieure à 10 %, vous ne payez rien. En cas de refus, rien à payer. Le tarif est confirmé avant signature. Rien n'est garanti à l'avance, car chaque profil est différent.
Pour démarrer, vous pouvez obtenir un devis gratuit en ligne en quelques minutes.
Questions fréquentes
L'assurance prêt immobilier est-elle obligatoire ?
Non, aucune loi ne l'impose. En pratique, la banque l'exige pour accorder le crédit.
Peut-on choisir une autre assurance que celle de la banque ?
Oui. Vous pouvez souscrire un contrat externe, à condition qu'il présente des garanties équivalentes à celles que la banque demande.
Combien peut-on économiser ?
Tout dépend du profil et du contrat de départ. Des courtiers annoncent jusqu'à 50 %. Une simulation chiffre votre économie réelle sur la durée du prêt.
Quelles garanties sont exigées ?
Décès, PTIA, et le plus souvent ITT et IPT. La perte d'emploi reste facultative.
Quel est le prix moyen d'une assurance de prêt immobilier ?
Il varie surtout avec l'âge, le statut, le capital et la durée. Seule une simulation donne un prix fiable pour votre cas.
Quelle est la meilleure assurance pour un prêt immobilier ?
Celle qui offre vos garanties au coût total le plus bas, mesuré par le TAEA. Comparez plusieurs assureurs plutôt que de retenir un nom.
Que se passe-t-il en cas de décès de l'emprunteur ?
L'assureur rembourse le capital restant dû à la banque, selon la quotité. Vos proches conservent le bien.
Sources
- Légifrance : loi n° 2022-270 du 28 février 2022 (loi Lemoine)
- Convention AERAS, site officiel
- ORIAS, registre des intermédiaires en assurance
- Meilleurtaux : assurance emprunteur
Combien pouvez-vous économiser sur votre assurance de prêt ?
Votre bilan prend quelques minutes : nous comparons 9 assureurs, à garanties équivalentes.
Je calcule mes économies